Facture électronique en 2027 : ce que doit faire un freelance IT
· 7 min de lecture · Équipe Hiveo
Depuis septembre 2026, un freelance IT doit pouvoir recevoir des factures électroniques ; en septembre 2027, il devra les émettre. Calendrier, plateforme agréée, cas de la régie facturée à une ESN et checklist.
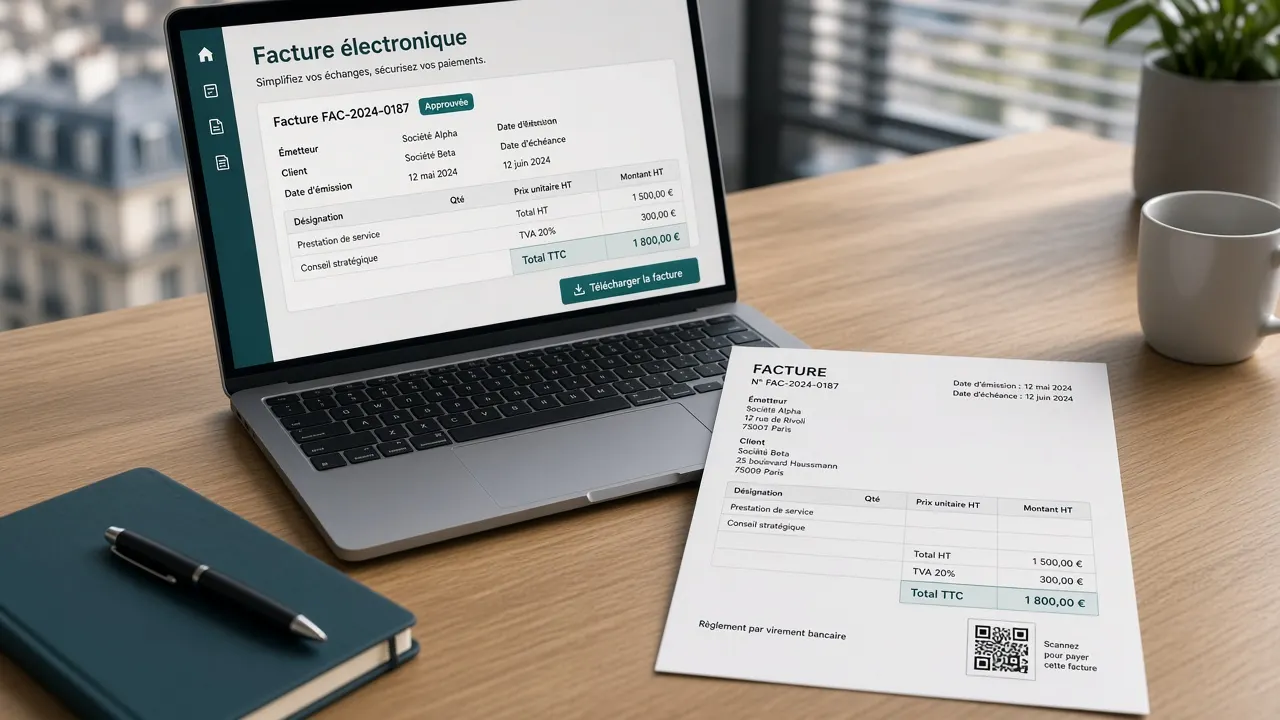
Ce qui change pour un freelance IT
La réforme de la facturation électronique ne concerne pas seulement les grandes entreprises et les ESN. Un développeur, un architecte ou un chef de projet indépendant qui facture d'autres entreprises françaises est concerné, qu'il soit en société (EURL, SASU) ou en entreprise individuelle, y compris en micro-entreprise.
Le principe : les factures entre entreprises assujetties à la TVA en France ne circulent plus en PDF par e-mail, mais sous forme de fichiers structurés (Factur-X, UBL ou CII), transmis par une plateforme agréée. En parallèle, certaines données remontent à l'administration fiscale par l'e-reporting.
Cet article fait le point sur ce que cela implique concrètement pour un freelance IT, en particulier pour celui qui travaille en régie et facture une ESN à partir d'un compte rendu d'activité. Les règles évoluent encore sur certains points : pour votre situation précise, vérifiez sur les sites officiels, www.impots.gouv.fr et entreprendre.service-public.fr, ou auprès de votre expert-comptable.
Le calendrier à retenir
| Date | Obligation | Qui |
|---|---|---|
| 1er septembre 2026 | Recevoir des factures électroniques | Toutes les entreprises assujetties à la TVA, quelle que soit leur taille |
| 1er septembre 2026 | Émettre des factures électroniques et transmettre l'e-reporting | Grandes entreprises et ETI |
| 1er septembre 2027 | Émettre des factures électroniques et transmettre l'e-reporting | PME, TPE et micro-entreprises |
Pour un freelance IT, cela donne deux étapes :
- Depuis le 1er septembre 2026, vous devez être en mesure de recevoir des factures électroniques de vos fournisseurs (matériel, logiciels, coworking, sous-traitant) via une plateforme agréée. Sans plateforme, la loi de finances pour 2026 prévoit une mise en demeure de s'y conformer sous 3 mois, puis une amende de 500 €, puis de 1 000 € tous les 3 mois (service-public.gouv.fr, 20 février 2026).
- À partir du 1er septembre 2027, vous devrez émettre vos propres factures aux entreprises françaises au format électronique, et transmettre l'e-reporting pour les opérations qui y sont soumises.
Septembre 2027 paraît loin. En pratique, les ESN et les grands comptes émettent déjà en électronique depuis septembre 2026 et beaucoup vont vouloir recevoir des factures structurées de leurs sous-traitants avant l'échéance légale, pour automatiser leurs propres contrôles.
La plateforme agréée : le passage obligé
Une plateforme agréée (PA, anciennement appelée PDP) est un opérateur immatriculé par l'administration fiscale. C'est elle qui émet, reçoit et transmet les factures électroniques, et qui envoie les données d'e-reporting à l'administration.
Ce qu'il faut savoir :
- Chaque entreprise choisit sa plateforme. Votre client n'a pas besoin d'utiliser la même : les plateformes échangent entre elles.
- Le portail public ne servira pas à émettre vos factures. Il faut passer par une plateforme agréée, directement ou via un logiciel de facturation qui y est connecté.
- L'annuaire permet de savoir sur quelle plateforme un destinataire reçoit ses factures. Votre propre inscription se fait par la plateforme que vous choisissez.
- Les statuts de la facture (déposée, rejetée, approuvée, encaissée selon les cas) remontent par la plateforme. Un rejet doit être traité : la facture n'est pas considérée comme reçue.
Pour un freelance, la question pratique n'est pas « quelle plateforme choisir parmi des dizaines », mais « mon logiciel de facturation est-il connecté à une plateforme agréée, et à quel coût ». Les critères détaillés sont dans notre grille de décision pour choisir sa plateforme agréée, écrite pour les ESN mais valable pour un indépendant.
L'e-reporting, en quelques lignes
L'e-reporting concerne les données que la facture électronique ne couvre pas :
- les opérations avec des particuliers (B2C) ;
- les opérations internationales (client à l'étranger, achat à un fournisseur étranger) ;
- les données de paiement pour les prestations de services, quand la TVA est exigible à l'encaissement.
Un freelance IT qui facture uniquement des entreprises françaises sera surtout concerné par le troisième point : la date et le montant des encaissements de ses factures de prestations. Celui qui a des clients à l'étranger, fréquents dans le développement à distance, devra aussi transmettre les données de ces opérations. Là encore, c'est la plateforme agréée qui s'en charge, à partir des informations que vous lui donnez.
Micro-entrepreneur en franchise de TVA : êtes-vous concerné ?
C'est la question la plus fréquente. Un micro-entrepreneur en franchise en base de TVA ne facture pas de TVA, mais il reste une entreprise assujettie à la TVA au sens fiscal. À ce titre, il est concerné par la réception des factures électroniques depuis septembre 2026 et, en principe, par l'émission à partir de septembre 2027 pour ses factures à des entreprises établies en France.
Certains points d'application propres à la franchise en base, notamment sur l'e-reporting des paiements, méritent une vérification au cas par cas. Nous préférons ne pas trancher à la place de l'administration : consultez la rubrique facturation électronique de www.impots.gouv.fr et les fiches d'entreprendre.service-public.fr, qui sont mises à jour au fil des textes.
Cas à part : si vous travaillez en portage salarial, c'est la société de portage qui facture le client. La réforme la concerne elle, pas vous directement.
Le cas du freelance en régie qui facture une ESN
C'est la situation la plus courante dans l'IT : vous êtes en mission chez un client final, via une ESN qui vous sous-traite la prestation. Chaque mois, vous remplissez un CRA, l'ESN le valide (et souvent le fait valider par le client), puis vous facturez l'ESN sur la base des jours déclarés.
La réforme ne change pas ce circuit, mais elle le rend plus exigeant.
Le CRA devient la pièce qui conditionne tout
Une facture électronique est contrôlée automatiquement à la réception. Si le nombre de jours, le TJM ou la référence de commande ne correspondent pas à ce que l'ESN attend, la facture peut être rejetée par la plateforme : une facture rejetée est considérée comme non émise, et il faut en émettre une nouvelle. Un CRA propre et validé avant la facture devient la meilleure garantie d'être payé à temps. Si vous partez de zéro, notre modèle de CRA gratuit donne une base claire, et l'article sur les mentions et les erreurs fréquentes d'un CRA détaille les pièges.
Les données que votre facture doit porter
En plus des mentions habituelles (numéro, date, identité des parties, désignation, quantité, prix unitaire, montants), la réforme prévoit de nouvelles mentions, dont le SIREN du client, la nature de l'opération (prestation de services dans votre cas) et, le cas échéant, l'option pour le paiement de la TVA d'après les débits. Votre client ESN exigera aussi, presque toujours, sa référence de commande ou de contrat.
L'autofacturation
Certaines ESN émettent elles-mêmes les factures de leurs sous-traitants à partir des CRA validés, sous mandat. Si c'est votre cas, demandez comment ce mandat est traité avec la facture électronique : la facture reste la vôtre sur le plan fiscal, même si c'est l'ESN qui la produit.
Checklist du freelance IT
À faire dès maintenant :
- vérifier que vous pouvez recevoir des factures électroniques, c'est-à-dire que vous êtes rattaché à une plateforme agréée, directement ou via votre outil ;
- demander à votre expert-comptable comment il récupérera vos factures reçues et émises ;
- nettoyer votre fichier clients : SIREN, raison sociale exacte, adresse de facturation ;
- récupérer auprès de chaque ESN cliente sa référence de commande et ses exigences de facturation ;
- faire valider vos CRA avant d'émettre la facture, jamais après.
À faire avant septembre 2027 :
- choisir un logiciel de facturation connecté à une plateforme agréée et tester une première facture électronique ;
- identifier vos opérations soumises à l'e-reporting (clients à l'étranger, encaissements de prestations) ;
- vérifier votre situation précise sur www.impots.gouv.fr si vous êtes en franchise en base de TVA ;
- archiver vos factures dans un format exploitable, pas seulement des PDF dans un dossier.
Ce que propose Hiveo pour les freelances
L'offre Hiveo pour les freelances couvre le circuit complet d'un indépendant en régie : CRA sur le web et sur mobile, portail client avec validation des CRA, facture générée depuis le CRA validé, relances, notes de frais, export comptable, et facturation électronique via plateforme agréée sans limite de factures. Elle ne comprend ni l'IA, ni la signature électronique, ni le recrutement : ces fonctions sont réservées aux offres pour les ESN, vers lesquelles on peut passer en un clic si l'activité grandit. Les tarifs à jour sont sur la page tarifs.
Si vous dirigez une ESN qui travaille avec des freelances, la page facturation électronique pour les ESN détaille l'autre côté du circuit : réception des factures de sous-traitants, émission vers les clients et e-reporting.
À retenir
- Depuis le 1er septembre 2026, tout freelance assujetti doit pouvoir recevoir des factures électroniques, via une plateforme agréée (sinon : mise en demeure de 3 mois, puis amendes de 500 € et 1 000 €).
- Au 1er septembre 2027, il devra les émettre à ses clients entreprises en France et transmettre l'e-reporting concerné.
- Tout passe par une plateforme agréée, choisie librement, souvent via le logiciel de facturation.
- En régie, un CRA validé avant la facture évite la plupart des rejets.
- En franchise en base de TVA, vérifiez les points propres à votre statut sur les sources officielles.
Pour aller plus loin
- FreelanceFreelance en régie : CRA en ligne, validation par le client et facture électronique conforme. Offre Solo à 4,99 € HT/mois, essai gratuit de 30 jours.
- Facture électronique ESNFacture électronique pour ESN : factures de régie générées depuis les CRA, plateforme agréée connectée, e-reporting, sanctions 2026 et checklist.
- Facture électronique : ce qui change vraiment pour les ESNRéception dès septembre 2026 pour toutes les entreprises, émission selon la taille, plateforme agréée, e-reporting : le vrai impact pour une ESN n’est pas le connecteur — c’est le cycle CRA → facture.
- Modèle de CRAModèle de compte rendu d'activité gratuit : fichier Excel avec jours ouvrés et fériés du mois, version PDF et générateur en ligne, sans création de compte.