Facture électronique : ce qui change vraiment pour les ESN
· mis à jour le · 4 min de lecture · Équipe Hiveo
Réception dès septembre 2026 pour toutes les entreprises, émission selon la taille, plateforme agréée, e-reporting : le vrai impact pour une ESN n’est pas le connecteur — c’est le cycle CRA → facture.
Ce n’est pas « juste un PDF par mail »
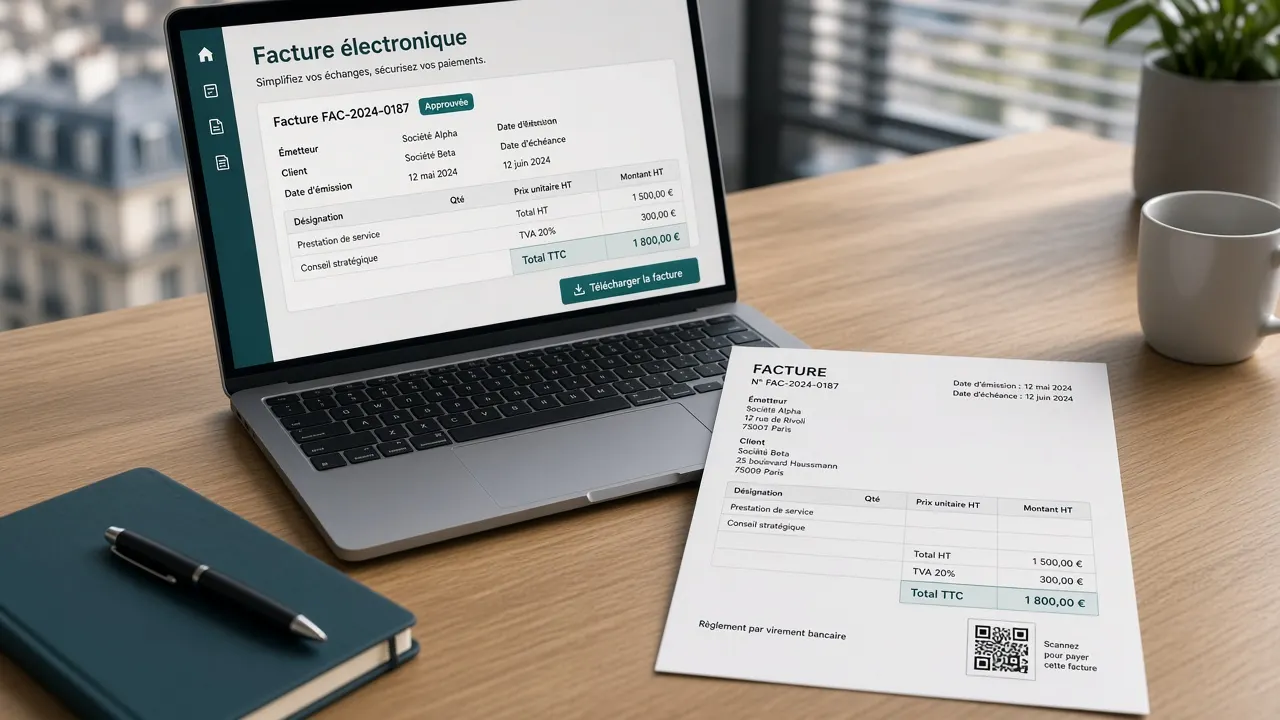
Une facture électronique au sens de la réforme française, ce n’est pas un PDF envoyé par e-mail. C’est un document structuré (Factur-X, UBL ou CII), transmis via une plateforme agréée par l’État, avec des données exploitables automatiquement — et, en parallèle, un canal de e-reporting vers l’administration fiscale.
Pour une ESN, la nuance compte : vous ne « branchez » pas seulement un outil de dématérialisation. Vous exposez toute la chaîne mission → CRA → validation → facturation → encaissement.
Le calendrier (rappel utile)
D’après le calendrier officiel (service-public / DGFiP) :
- 1er septembre 2026 — toutes les entreprises assujetties doivent pouvoir recevoir des factures électroniques (obligation en vigueur).
- 1er septembre 2026 — grandes entreprises et ETI : obligation d’émettre en électronique + e-reporting associé.
- 1er septembre 2027 — PME, TPE et micro-entreprises : obligation d’émettre + e-reporting.
La majorité des ESN françaises sont des PME : vous aurez donc un an de plus pour l’émission… mais pas pour la réception. Dès 2026, vos fournisseurs (loyer, SaaS, sous-traitance, déplacements) pourront vous envoyer des factures structurées : il faut une plateforme pour les digérer.
Pourquoi les ESN sont particulièrement exposées
1. Volume et granularité
Une ESN de 80 consultants, c’est souvent des dizaines de clients, des missions qui se chevauchent, des avenants, des régies, des forfaits, parfois de la co-traitance. Chaque facture repose sur des lignes de temps + taux + éventuellement frais refacturables.
Si la donnée amont est approximative, la plateforme agréée ne « corrigera » rien : elle transmettra (ou rejettera) ce que vous lui donnez.
2. Cycle de validation long
Chez beaucoup d’ESN, le CRA part du consultant, passe par le manager, parfois le client, puis l’admin facture. Quatre étapes = quatre occasions de dérive. La réforme raccourcit la patience des clients grands comptes : eux seront en émission 2026 et attendront des flux propres.
3. Sous-traitance et freelances
Vous émettez vers vos clients et recevez des factures de freelances / sous-traitants. Les deux sens de la réforme s’appliquent. Un freelance mal outillé = factures qui arrivent encore en PDF libre → process hybride à gérer pendant des mois.
Ce qu’il faut avoir clair (glossaire terrain)
- Plateforme agréée (ex-PDP) : l’opérateur choisi pour émettre / recevoir / déclarer. Ce n’est plus un choix « IT nice to have », c’est un choix compliance + ops.
- e-invoicing : échange de factures structurées B2B domestiques via plateformes.
- e-reporting : transmission à l’admin de données de transactions (et parfois de paiement, notamment pour les prestations dont la TVA est exigible à l’encaissement — cas très fréquent en ESN).
- Formats : Factur-X (PDF/A-3 + XML), UBL, CII — selon ce que votre plateforme et vos clients supportent.
Le vrai levier : la donnée métier avant la fiscalité
Une facture électronique propre commence avant la facture :
- Mission unique : client, SIRET, taux, dates, manager, conditions de facturation.
- CRA validés sur la période, sans jours orphelins.
- Frais rattachés (ou exclus) selon le contrat.
- Avenants signés avant de facturer le delta.
- Statuts clairs : brouillon → émise → acceptée / rejetée → encaissée.
Sans ça, vous multiplierez les rejets plateforme et les avoirs — coûteux en temps admin et en trésorerie.
Ce que Hiveo change dans l’équation
Hiveo n’est pas une plateforme agréée fiscale. En revanche, Hiveo est le socle opérationnel qui alimente la facturation, et la connexion à la plateforme agréée SUPER PDP est incluse dans toutes les offres :
- CRA et missions alignés
- validation courte manager
- frais OCR rattachés aux missions
- factures générées depuis les CRA validés, transmises à la plateforme agréée et suivies jusqu’à l’encaissement
L’idée : la donnée envoyée à la plateforme agréée n’est plus un export Excel du vendredi soir. Le détail de la mise en conformité est sur notre page facture électronique pour ESN.
Plan d’action 90 jours (ESN PME)
Jours 1–30 — Cartographie
- Qui émet / qui reçoit aujourd’hui ?
- Quels outils produisent déjà des factures (ERP, Excel, cabinet) ?
- Liste des clients GE/ETI qui vous pousseront dès 2026.
Jours 31–60 — Hygiène data
- Standardiser références commande / mission sur les CRA.
- Nettoyer SIRET clients et libellés.
- Réduire le circuit de validation à 2 étapes pour 90 % des cas.
Jours 61–90 — Choix plateforme + pilote
- Comparer 2–3 plateformes agréées (coût, intégrations, support rejet).
- Piloter 2 clients + 2 fournisseurs bout-en-bout.
- Documenter le runbook « facture rejetée ».
À retenir : la réforme est un sujet process + data + trésorerie, pas seulement un connecteur. Les ESN qui traitent le CRA comme un sous-produit Excel paieront la réforme deux fois.
Pour aller plus loin
- Facture électronique ESNFacture électronique pour ESN : factures de régie générées depuis les CRA, plateforme agréée connectée, e-reporting, sanctions 2026 et checklist.
- Checklist réforme 2026 : 18 points à auditer avant la basculeUne checklist concrète pour DAF, office managers et ops ESN — réception 2026, émission selon taille, e-reporting, pilotes clients et runbooks de rejet.
- Choisir sa plateforme agréée : grille de décision pour ESNPrix, API, rejets, archivage, freelances : comment arbitrer sans se perdre dans les slides vendeurs — et quoi préparer côté Hiveo avant de brancher.
- Logiciel CRALogiciel de CRA pour ESN et freelances : saisie web et mobile, une feuille par projet, validation manager et client, signature, facture en un clic.